Winst in vrije val ondanks volle orderboeken
Tesla heeft voor het derde kwartaal van 2024 financiële resultaten gepubliceerd die op het eerste gezicht tegenstrijdig lijken. De Amerikaanse elektrischeautofabrikant boekte een omzet van 25,18 miljard dollar, vrijwel gelijk aan dezelfde periode vorig jaar. De nettowinst daalde echter met ruim 35 procent tot 2,17 miljard dollar. Dat is een scherp contrast met de operationele boodschap: de orderboeken voor Tesla's elektrische personenauto's zijn goed gevuld.
Het bedrijf verkocht in het derde kwartaal 462.890 voertuigen wereldwijd. Dat is minder dan de productie van 469.796 stuks. Tesla remde de productie dus bewust iets af om de voorraad niet te laten oplopen. De vraag naar de Model 3 en Model Y blijft structureel aanwezig. De kloof tussen een gezonde autobusiness en teleurstellende cijfers moet daarom elders worden gezocht.
Cybertruck en energieopslag drukken op de marges
Een belangrijke kostenpost is de opstartfase van de Cybertruck. De productie van de elektrische pick-up verloopt nog niet op volle toeren en de materiaalkosten, met name voor het roestvrijstalen exoskelet, liggen hoger dan bij conventionele aluminium carrosserieën. Tesla gaf eerder aan de Cybertruck pas in 2025 winstgevend te verwachten. Tot die tijd drukt elke geproduceerde unit op de marge.
Daarnaast investeert Tesla zwaar in zijn energieopslagdivisie. De productie van Megapack-batterijsystemen voor nutsbedrijven groeit, maar de marges daarop zijn lager dan bij personenauto's en de vooruitbetalingen aan toeleveranciers wegen zwaar op de kasstroom. Deze strategische keuze past in Tesla's bredere ambitie om uit te groeien tot een energiebedrijf, maar heeft op korte termijn een negatief effect op de winstgevendheid.
Prijsoorlog en rente drukken op de marge
Tesla heeft in 2023 en 2024 meerdere prijsverlagingen doorgevoerd om de concurrentie bij te houden van Chinese merken als BYD en Europese fabrikanten die hun elektrische assortiment uitbreiden. De gemiddelde verkoopprijs per voertuig is daardoor gedaald, terwijl de productiekosten niet evenredig zijn meegezakt. De prijsstrategie heeft wel geleid tot goed gevulde orderboeken, maar de winstmarge per auto is afgenomen tot circa 17,1 procent. Dat is nog steeds gezond voor de autoindustrie, maar voor Tesla-begrippen van vroeger laag.
Ook de renteomgeving speelt mee. Met hypotheek- en leasetarieven op een hoger niveau dan in 2021-2022 moeten kopers meer maandlasten dragen. Tesla biedt zelf leaseconstructies aan en neemt daarmee een deel van het renterisico op zich. Dat verlaagt de directe verkoopmarge ten gunste van terugkerende inkomsten.
Wat betekent dit voor Tesla's marktpositie?
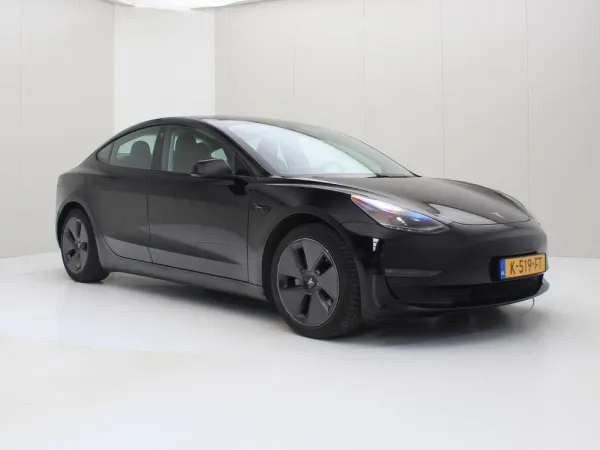
De cijfers van het derde kwartaal tonen een bedrijf in transitie. De kern van de verkoop van elektrische personenauto's blijft solide: de Model Y is nog altijd het bestverkochte elektrische voertuig ter wereld en de vernieuwde Model 3 doet het goed. De uitdaging zit in het balanceren van groeidoelen, nieuwe productlijnen en de verwachtingen van aandeelhouders.
Voor de Nederlandse markt is relevant dat Tesla de prijzen hier sinds begin 2024 relatief stabiel heeft gehouden, na de scherpe correcties in 2023. De Model Y Long Range start hier rond de 48.990 euro, de vernieuwde Model 3 vanaf circa 42.990 euro. Met de goed gevulde orderboeken lijkt verdere prijsdruk op korte termijn minder waarschijnlijk. Wie een Tesla overweegt, doet er verstandig aan het actuele aanbod op e-automarkt.nl te vergelijken: tussen private lease, occasion en nieuw kunnen de maandlasten flink verschillen.